什器備品とは?家具との違いや勘定科目・10万円の境界線を徹底解説
オフィス開設や店舗の新規オープン、リニューアルの現場で、必ずと言ってよいほど実務者を悩ませるのが「什器(じゅうき)」と「備品(びひん)」の線引きです。日常会話では「社内の家具や道具全般」とひとくくりにされがちですが、経理実務や税務申告の現場では、両者の用途や単価の違いが勘定科目の選定や減価償却の計算に直結します。
もし購入時の仕訳や耐用年数の見積もりを誤れば、税務調査での否認や無駄な税負担、固定資産台帳の形骸化といった深刻なリスクを招きかねません。2026年の税制環境やデジタル資産管理の潮流を踏まえ、現場で迷わないための判断軸と税務上の重要ポイントを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「什器」は主に店舗等の商品陳列・保管具を指し、「備品」は業務全般で1年以上継続使用する物品全般を包括する概念です。
- 要点2:会計上の勘定科目は原則として「工具器具備品」に集約されますが、什器備品 取得価額 10万円の境界線によって消耗品費か資産計上かが分かれます。
- 要点3:同じ棚や机でも「店舗用」と「一般事務用」で法定耐用年数が異なり、廃棄時の什器備品の廃棄・除却損計上にはマニフェスト等の客観的証拠が不可欠です。
【決定的な違い】「什器」と「備品」は何が違う?家具との区別と具体例一覧
日常のオフィスワークや店舗運営において、「什器」「備品」「家具」という言葉は感覚的に使い分けられているケースが目立ちます。しかし、業界標準や辞書的な定義を紐解くと、それぞれの役割と守備範囲には明確なコントラストが存在します。
まず「備品」とは、組織が日常業務を円滑に遂行するために備え付けてある物品の総称です。一般的には耐用年数が1年以上あり、反復して使用できる耐久財を指します。これに対して「什器」は、器具や道具、家財道具を意味する古くからの言葉ですが、現代のビジネス実務では「店舗や展示会で商品を陳列・演出・保管するための器具」を特定して指す傾向が定着しています。つまり、什器と備品の違いを端的に言えば、「備品」という大きな枠組みの中に、商業用の専門器具である「什器」が含まれているという包含関係にあります。
日常空間に置かれる一般的な「家具」との区別も整理しておかなければなりません。家具は主に人の生活や執務の快適性を支える道具(椅子、テーブル、ソファなど)を指しますが、商業施設に設置された場合は「店舗什器」として機能的な位置づけへと変化します。
現場での混乱を防ぐため、実務で頻出する什器の具体例一覧を整理しました。
- 店舗什器の代表例:ゴンドラ型商品陳列棚、アパレル用ハンガーラック、ガラス製ショーケース、レジカウンター、マネキン、平台ワゴン、フィッティングルーム。
- 一般事務用備品の代表例:事務用スチールデスク、エルゴノミクスチェア、書類保管用キャビネット、会議室用ホワイトボード、応接セット。
- OA機器・情報機器備品:業務用複合機、シュレッダー、デスクトップパソコン、社内サーバーラック。
このように、什器は「売上を直接生み出すための演出・陳列ツール」としての色合いが濃く、備品は「バックオフィスを含む組織活動全体を支えるインフラ」という実質的な役割の違いが見て取れます。
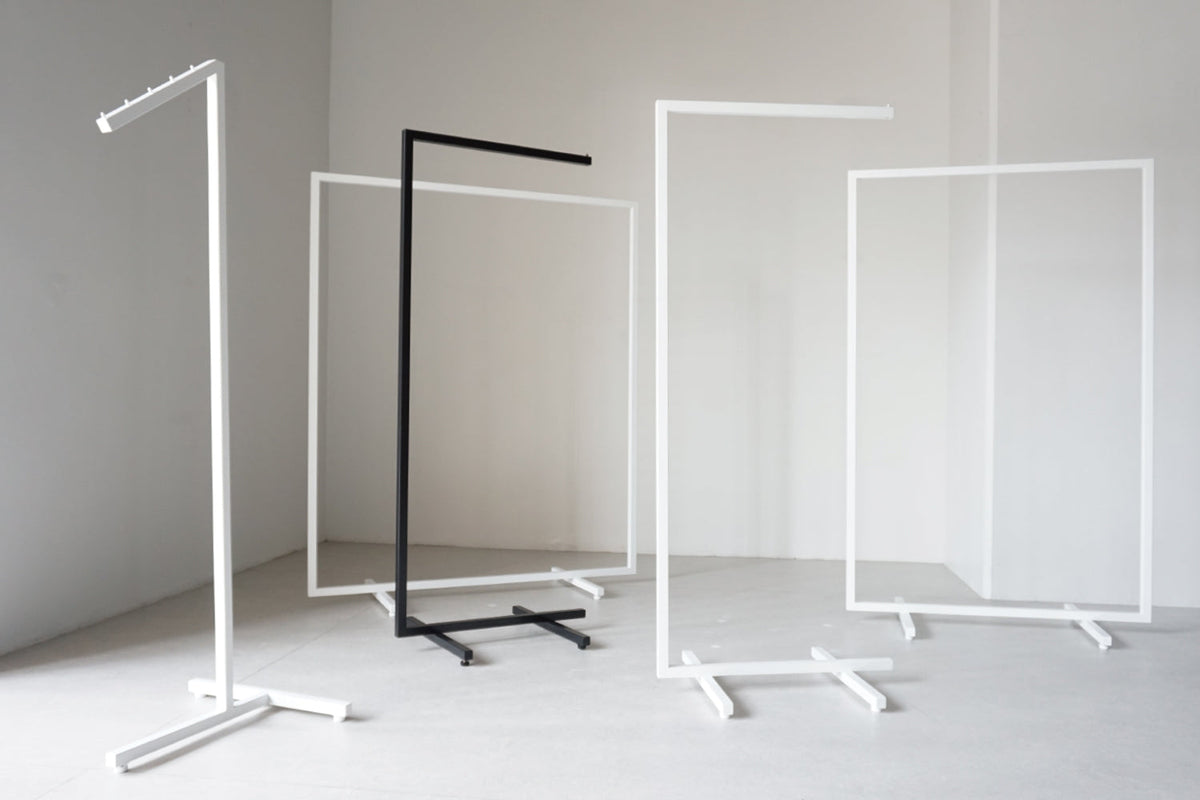
混同しやすい店舗用家具と事務用品|勘定科目と耐用年数の落とし穴
店舗什器とオフィス家具を調達した際、経理担当者を最も悩ませるのが会計上の処理です。請求書に「什器一式」と記載されていても、簿記の帳簿上に「什器費」という独立した主要勘定科目が用意されているわけではありません。
財務会計および税法上、10万円以上の長期使用物品は資産として扱われ、什器備品の勘定科目は基本的に「工具器具備品」を用います。建物に完全に固着している造作カウンターなどは「建物附属設備」に分類される例外もありますが、移動可能な棚や机は原則として工具器具備品に仕訳されます。
ここで最大の落とし穴となるのが、国税庁が定める工具器具備品 耐用年数の判定基準です。実は、外見が酷似している収納家具であっても、「どこで、何のために使っているか」によって耐用年数が大きく変動します。
例えば、一般事務室に設置する書類保管用の金属製キャビネットは法定耐用年数が15年と定められています。一方、小売店舗で日々の接客・商品陳列に使用する陳列棚(主として金属製のもの)は耐用年数8年、その他の木製陳列台であれば5年など、用途と主材質によって細かく規定されています。店舗用の什器は顧客の手が触れ、商品の入れ替え頻度が高いため、事務用什器よりも損耗が激しいという税法上の実態配慮があるためです。
この用途区分を見誤り、本来は8年で償却すべき店舗什器を一律に15年で処理してしまうと、毎期の減価償却費が過小計上され、無駄な法人税を前払いする結果となります。逆に事務用品を店舗用として短期間で過大償却すれば、税務調査で損金算入を否認され、追徴課税のリスクを背負うことになります。
【基準比較】10万円の壁と減価償却|資産計上と消耗品費の境界線
什器備品を導入した際、一括で経費にできるのか、あるいは資産計上して減価償却を行うべきなのかを分ける基準が備品と消耗品費の境界線です。税務上、この判定は「1単位(通常は1組・1セット)」ごとの取得価額によって厳格に定められています。
什器備品を購入した際の税務処理パターンと、取得価額ごとのルールを一覧表にまとめました。
| 取得価額の区分 | 該当する税務上の処理 | 勘定科目と償却期間 | 実務上の留意点・評価 |
|---|---|---|---|
| 10万円未満 | 少額の減価償却資産 | 消耗品費(即時全額経費) | 固定資産税(償却資産税)の対象外となり、管理コストを大幅に抑制可能。 |
| 10万円以上〜20万円未満 | 一括償却資産 | 一括償却資産(3年間均等償却) | 法定耐用年数を無視して3年で均等償却。償却資産税の課税対象から外れるメリットあり。 |
| 30万円未満(中小企業等) | 少額減価償却資産の特例 | 工具器具備品(事業年度内に全額損金) | 年間合計300万円が上限。償却資産税の申告対象となる点に注意が必要。 |
| 原則的な資産(通常取得) | 一般の減価償却資産 | 工具器具備品(法定耐用年数で償却) | 定額法または定率法を選択。固定資産台帳への個別登載と現物管理が義務付けられる。 |
実務で頻繁に活用されるのが、青色申告法人(資本金1億円以下の企業など)を対象とした少額減価償却資産 特例です。取得価額が30万円未満であれば、購入年度に一括して損金計上できるため、期末の節税対策として重宝されています。ただし、一括償却資産とは異なり、地方税である償却資産税の課税客体となるため、帳簿上は経費化できても翌年度以降に自治体への申告が必要となる二重構造を理解しておかなければなりません。
なお、固定資産として計上した後の減価償却の計算方法には、毎年均等に費用化する「定額法」と、初年度に手厚く費用化を進める「定率法」があります。法人の器具備品は原則として定率法(税務署へ届出を行わない場合の法定償却方法)が適用されるため、導入初期に大きな損金を作りたい企業にとっては有効な財務戦略となります。

【実態検証】企業の経理・店舗開業の現場で起きているトラブルと生の証言
数字や条文の上では明確に見える什器備品の会計処理ですが、実際のビジネス現場では予期せぬ落とし穴が多発しています。都内の中堅会計事務所に所属するシニア税理士や、複数の小売店舗を立ち上げた開業オーナーへのヒアリングから、リアルなトラブル事例が浮かび上がってきました。
税理士関係者の証言によると、最も税務調査で指摘されやすいのが「セット判定の誤認」です。
「アパレル店舗の新規開業時、可動式の陳列棚本体(8万円)と専用の棚板・ブラケット(3万円)を別々に請求書発行してもらい、それぞれ10万円未満だからと『消耗品費』で処理していた企業がありました。しかし税務調査では『棚板がなければ陳列棚として機能しない以上、1つの単位として11万円の資産計上が妥当』と判断され、過少申告加算税を含む追徴課税を受けました」(税理士事務所関係者の証言)
国税庁の基本通達においても、判定単位は「通常1単位として取引される単位」と明記されています。応接セット(テーブル1台と椅子4脚)や連結して使用するオフィスデスクシステムなどは、個別の単価が10万円未満であっても、セット合計で判断しなければなりません。
さらに、資金繰りの観点から激論が交わされるのが什器備品 リース購入比較です。現場担当者のアンケートや声を集積すると、以下のような生々しい本音が語られています。
- 実務者の声(EC・リアルハイブリッド店舗運営者):「トレンドの移り変わりが激しい売場什器は、3年ほどでレイアウト全面刷新が必要になる。買取で固定資産にしてしまうと除却手続きが面倒なので、多少割高でもリース契約にして、契約満了とともに最新什器へ入れ替えるサイクルが最も身軽だった」
- 実務者の声(地方製造業・総務経理責任者):「長期間使用することが確実なオフィスデスクやスチール棚をリースにしたのは完全な失敗。最終的な支払総額が購入時の1.3倍に膨らみ、途中解約もできずキャッシュを圧迫し続けた。耐用年数以上使うものは一括購入か割賦購入に限る」
初期投資を抑えて陳腐化を防ぎたい店舗什器はリースが有利に働きやすく、10年単位で使い続ける頑丈なオフィス備品は購入が圧倒的に有利という、ビジネスモデルに応じた明確な分岐点が存在しています。
一般に知られていない盲点と税務調査の罠|固定資産台帳と廃棄・除却損
決算書の数値を狂わせるもうひとつの盲点が、現場から不要な什器が消えているにもかかわらず、帳簿上に残り続ける「ゴースト資産(遊休・廃棄未処理資産)」の問題です。
通常、取得価額10万円以上の資産(一括償却資産を除く)は、社内の固定資産台帳 登録基準に基づいて管理ナンバーが付与され、現物と照合されます。しかし、店舗の改装やオフィスのレイアウト変更に伴い、古くなった什器が廃棄された際、現場が経理部門へ報告を怠るケースが後を絶ちません。
この結果、現物はとっくに粗大ゴミとして処分されているにもかかわらず、台帳上に残った資産に対して無駄な償却資産税を払い続けるという、二重の損失が発生します。それ以上に危険なのが、税務調査において「帳簿上存在するはずの資産が現物確認できない」と指摘され、使途不明金や架空資産計上を疑われる事態です。
什器を廃棄した際に適正な経費(損金)とするためには、什器備品の廃棄・除却損を正しく計上しなければなりません。その際、単に「捨てました」という社内メモだけでは税務署は納得しません。
損金算入を確実に認めてもらうためには、産業廃棄物収集運搬業者や処分業者が発行する「マニフェスト(産業廃棄物管理票)のE票(処分終了確認)」や、廃棄業者の請求書、廃棄前後の現場写真をセットで保存しておくことが極めて重要な防御策となります。解体費用がかかった場合でも、それらの支出を廃棄損に加算して正しく処理することで、合法的にその事業年度の法人税負担を圧縮することが可能です。
【プロの結論】資産管理の心理的罠と「購入・リース」を見極める判断基準
多くの組織を観察すると、什器備品の管理において「購入時の短期的な手元資金」ばかりに目を奪われ、数年後の維持管理や処分にかかるトータルコストを軽視する心理的バイアスが働いています。「目先のキャッシュアウトを減らしたい」という焦りから不要なリース契約を結んだり、「税金を今すぐ減らしたい」という一心で少額特例を乱用し、後の償却資産税や台帳照合作業で現場が疲弊する現象はその典型例です。
これらを踏まえ、失敗を回避するための客観的な判断基準を提示します。
- 購入・資産計上が向いている企業:
- 財務基盤が安定しており、手元流動性に余裕がある。
- 移転や事業転換の予定が当面なく、1つのオフィス・施設で5〜10年以上同じ什器を使い続ける見通しがある。
- 固定資産管理ソフト等を導入し、現物棚卸しを定期的に実施できる内部統制が整っている。
- リース・レンタル・短期消耗が向いている企業:
- 創業期や新規出店フェーズで、運転資金の現金を極力温存したい。
- アパレルやPOPUPストアなど、顧客の飽きや季節変動に合わせて売場の内装や什器を頻繁にリニューアルする業態。
- 廃棄手続きやマニフェスト管理、償却資産税の申告にかかる総務・経理リソースを極小化したい。

【什器備品とは】に関するよくある質問(FAQ)
Q1:デスクとチェアをセットで15万円で購入した場合、10万円未満の消耗品費として処理できますか?
A1:原則として消耗品費での処理は認められません。オフィス家具であっても、デスクとチェアが一体となって1つの執務環境を構成する「1組」として調達された場合、合計額の15万円を取得価額として判定します。この場合は「一括償却資産(3年均等償却)」か、青色申告の中小企業であれば「少額減価償却資産の特例」を用いて処理するのが適正です。
Q2:店舗を居抜きで引き継いだ際の残置什器はどのように資産計上すべきですか?
A2:居抜き物件の売買契約書において、什器備品の内訳と金額が合理的に区分されている場合は、その時価(合意金額)を取得価額として計上します。すでに中古資産となっているため、法定耐用年数ではなく「中古資産の耐用年数計算(法定耐用年数から経過年数を差し引き、経過年数の20%を加算する簡便法)」を適用し、短い耐用年数で早期に償却を進めることが可能です。
Q3:壊れた什器備品を倉庫に置いたまま除却損として経費計上できますか?
A3:原則として現物が残っている状態での通常の除却損計上は認められません。ただし、「有姿除却(ゆうしじょきゃく)」という税務上の例外処理が認められる場合があります。そのためには、対象の什器が事業の用途から完全に外れ、将来も再使用される見込みがなく、かつ売却・スクラップ価値がゼロであることが客観的に証明されなければなりません。実務上の税務調査リスクを避けるためには、早期に専門業者へ処分を依頼し、マニフェストを取得して完全廃棄することが最も安全です。
まとめ:適切な什器備品管理がもたらすキャッシュフローと経営の健全化
什器備品は、単なる「机や棚」という物理的な道具にとどまりません。売上を生み出す現場の武器であり、同時に企業のキャッシュフローと納税額を左右する極めて実務的な財務資産です。
10万円、20万円、30万円という金額のハードルを正しく把握し、設置場所や機能に見合った耐用年数を選定すること。そして、役目を終えた什器は速やかに適正な証拠とともに除却処理を行うこと。この一連のサイクルをルール化することが、無駄な税負担を防ぎ、組織の経営効率を底上げする最も確実な近道となります。 (出典: 什器 備品 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。