年末調整の生命保険料控除書き方2026|新旧制度と上限額の落とし穴
毎年10月下旬から11月にかけて、勤務先の総務部や人事労務部門から一斉に配布される「給与所得者の保険料控除申告書」。各生命保険会社から届く圧着ハガキの控除証明書を片手に、「どの金額をどこに転記すればいいのか」「新制度と旧制度のどちらを選べば有利なのか」と頭を抱える給与所得者は非常に多い。控除の仕組みや記入ルールを正しく把握していないと、本来還付されるはずだった数千円から数万円の税金を取りこぼす事態に直面する。
国税庁の手引きや会社の配布資料に並ぶ用語は難解で、計算手順を誤ったまま提出してしまうミスが後を絶たない。2026年現在の税制実務において、控除額を最大化しつつ確実に書類を仕上げるには、制度の分岐点や証明書の読み解き方を論理的に整理しておく必要がある。本稿では、制度の基礎知識から書類の具体的な転記方法、計算ツールの実情、そして現場で頻発する落とし穴の防衛策まで、取材に基づく事実関係を余すところなく解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:所得税の生命保険料控除は「一般」「介護医療」「個人年金」の3枠で構成され、各4万円・合計最大12万円(住民税は各2.8万円・合計最大7万円)が上限として設定されている。
- 要点2:2011年12月31日以前の「旧制度」と2012年1月1日以降の「新制度」で控除額の計算式が異なり、控除証明書に記載された「申告額」を基に正確な区分選択と計算を行う必要がある。
- 要点3:妻名義の契約であっても夫が保険料を負担していれば正当に控除対象となる一方、税制適格特約の有無や電子申告(マイナポータル連携)の移行状況によって手続手順が大きく変わる。
【2026年最新】年末調整の生命保険料控除で損しないための記入例と基本手順
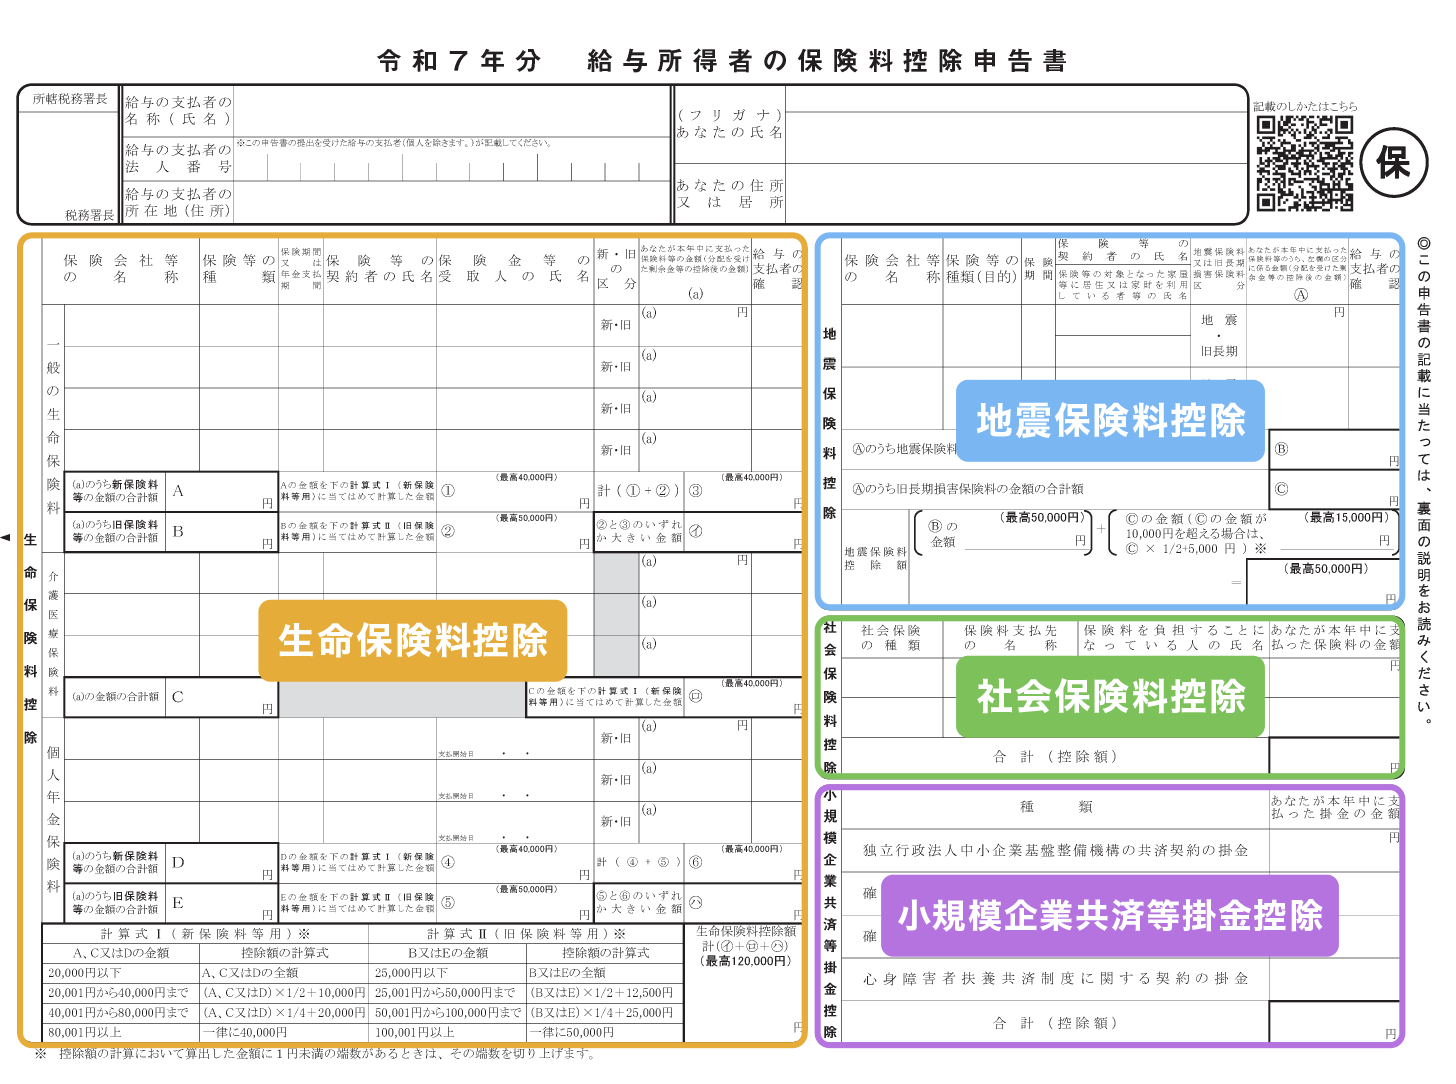
給与所得者が手元にある書類を正しく処理するためには、まず給与所得者の保険料控除申告書書き方の全体構造を俯瞰することが不可欠だ。申告書用紙の左半分から中央上部にかけて大きく配置されているのが「生命保険料控除」の記入欄である。このブロックは、以下の3つの区分に明確に分かれている。
- 一般生命保険料:死亡保険、定期保険、終身保険、学資保険などが該当。
- 介護医療保険料:医療保険、がん保険、介護保険などが該当(2012年以降の新制度のみ存在)。
- 個人年金保険料:「個人年金保険料税制適格特約」が付加された個人年金保険が該当。
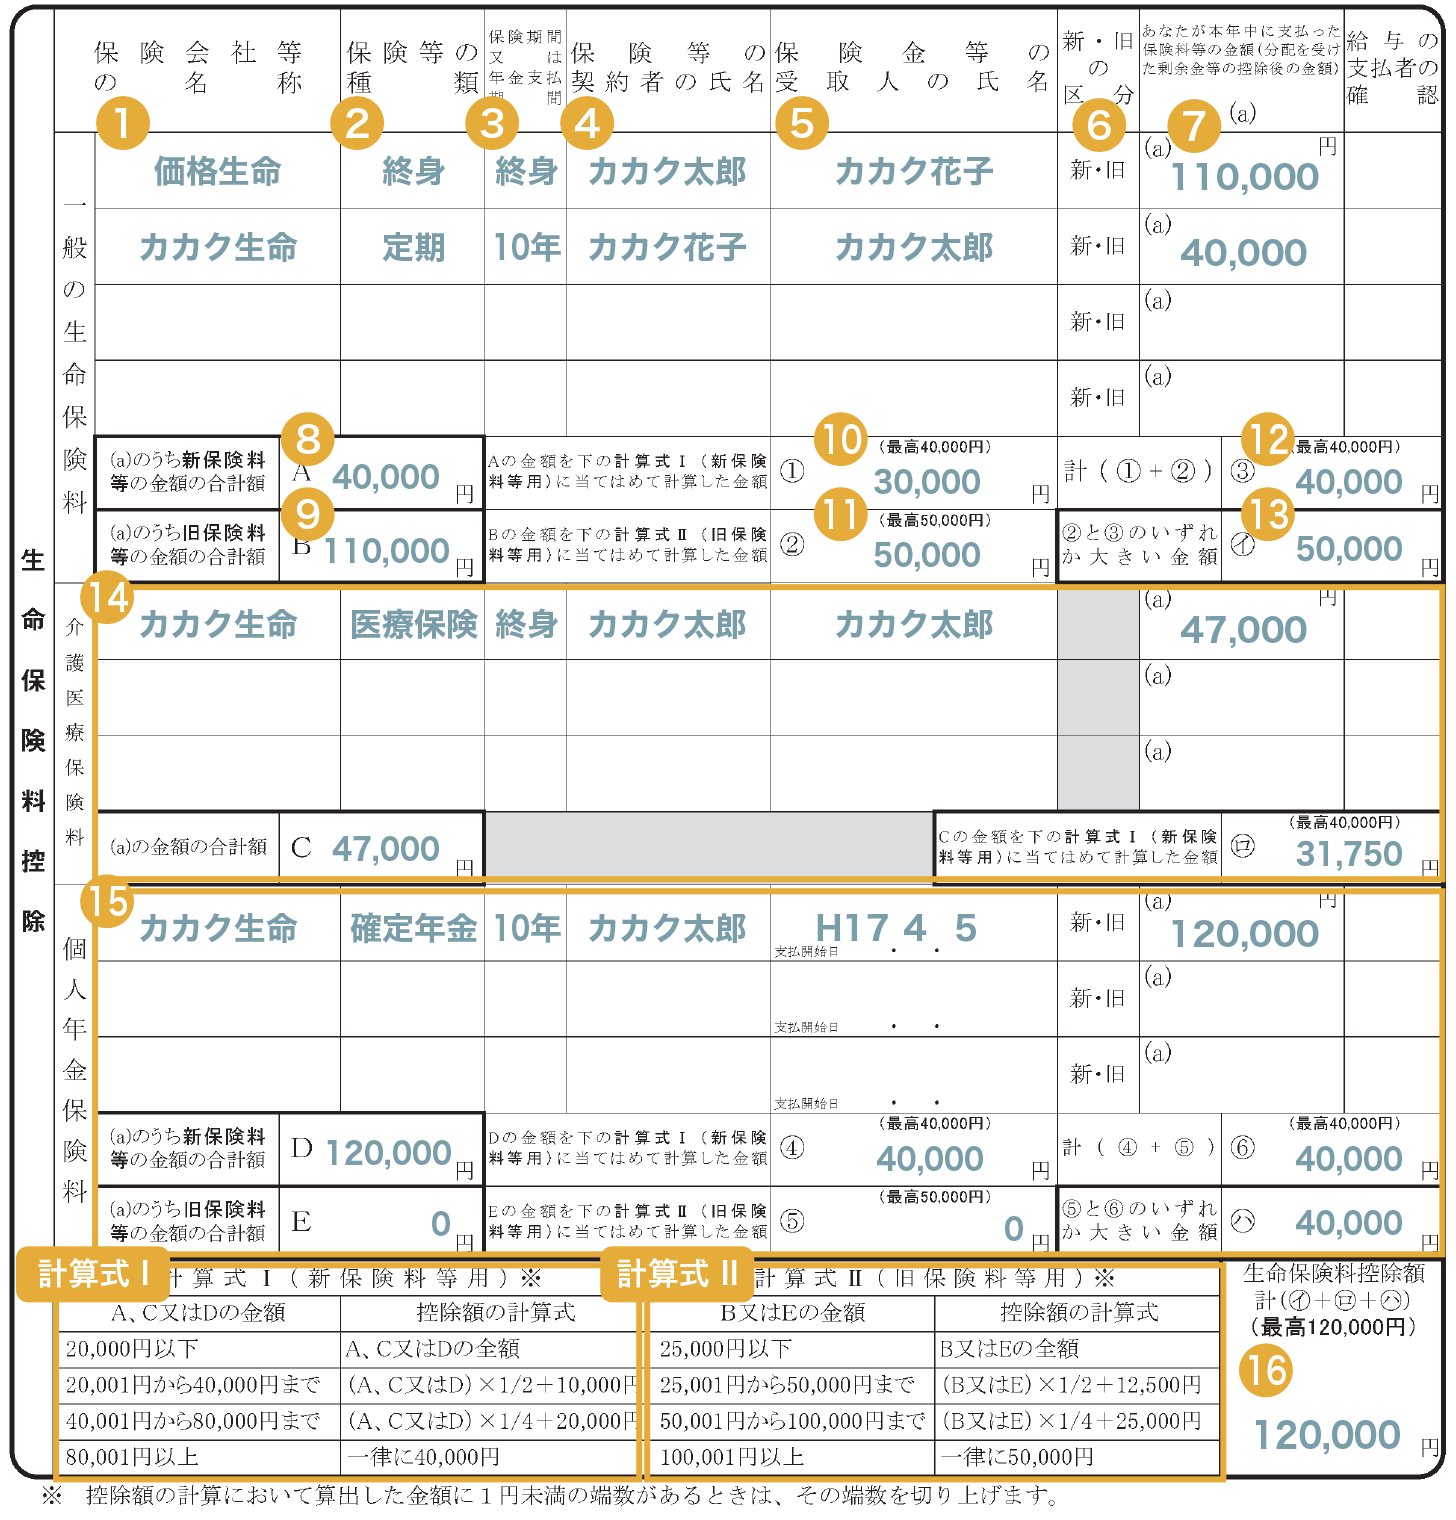
記入作業で最初の関門となるのが、保険料控除証明書の見方と適用制度の確認作業である。秋口に各保険会社から郵送、あるいはマイページ上で電子交付される「生命保険料控除証明書」には、必ず「新制度」または「旧制度」の別と、上記3区分のいずれに属するかが明記されている。ここで多くの人が迷うのが「証明額」と「申告額(参考額)」のどちらを書くべきかという点だ。
結論として、12月まで契約を継続して保険料を払い込む見込みであれば、証明書に印字されている「申告額(ご申告額 / 12月末日時点の見込額)」を転記する。9月や10月時点までの既払込額である「証明額」を記入してしまうと、年間の控除対象額が少なく計算されてしまい、還付金が減ってしまうため厳重な注意が求められる。
具体的な年末調整生命保険料控除記入例の実務手順は次の通りである。
- 「保険会社等の名称」欄に「〇〇生命」など保険会社名を記入。
- 「保険等の種類」欄に「終身保険」「医療保険」など契約内容を記入。
- 「保険期間」欄に「終身」または「10年」など期間を記入。
- 「保険等の契約者の氏名」および「保険金等の受取人」の氏名・続柄を記入。
- 「新・旧の区分」で、証明書に記載されている該当区分に〇をつける。
- 「あなたが本年中に支払った保険料等の金額」欄に、証明書の「申告額」を転記する。
同一の枠内に複数の保険契約がある場合は行を分けて記載し、各枠の合計金額を算出した上で、申告書の下部に設けられた計算式に当てはめて控除額を算出していく。
新旧制度の違いと上限12万円の計算方法|損益を分ける分岐点の真相
「年末調整の生命保険料控除の書き方で損していませんか?新旧制度の違いや上限額、知っておくべき決定的な落とし穴の真相とは?2026年最新の記入例や計算手順をわかりやすく解説」という読者の疑問に答える鍵は、2012年(平成24年)税制改正で導入された「新制度」と、それ以前の「旧制度」における計算式の構造的相違にある。
生命保険料控除新制度旧制度違いの根本は、契約締結日による区分の違いだ。2011年12月31日以前に締結した契約は「旧制度」、2012年1月1日以降に締結した契約は「新制度」が適用される。契約更新や特約の中途付加を行った場合、その時点で新制度へ移行しているケースがあるため、必ず手元の証明書記載の制度区分を目視確認しなければならない。
控除枠の構成と生命保険料控除上限12万円計算方法のロジックは次のようになっている。
- 旧制度の控除上限:「一般生命保険料」最大5万円 + 「個人年金保険料」最大5万円 = 所得税合計最大10万円(住民税は各3.5万円・合計最大7万円)。介護医療の枠は存在せず、医療保険も一般生命保険料に合算される。
- 新制度の控除上限:「一般生命保険料」最大4万円 + 「介護医療保険料」最大4万円 + 「個人年金保険料」最大4万円 = 所得税合計最大12万円(住民税は各2.8万円・合計最大7万円)。
両制度が混在する場合、各枠ごとに「新制度のみ」「旧制度のみ」「新旧双方」から最も有利な組み合わせを選択できる。ただし、どれほど多額の保険料を支払っていても、所得税全体の控除限度額は合計12万円で頭打ちとなる。
計算の煩雑さを解消するため、多くの企業では保険料控除申告書計算ツールの評判と詳細が注目を集めている。国税庁が公式ホームページ上で公開している「年末調整計算シート」や、大手生命保険各社が提供するWebシミュレーターは、証明書の数字を入力するだけで自動的に新旧の最適判定と控除額を算出してくれる。手計算による転記ミスを防止する観点から、労務の現場でもこうしたツールの積極活用が強く推奨されている。
【データ比較】新制度と旧制度の控除限度額・計算式一覧
制度ごとの支払保険料と控除額の算出関係を客観的に比較したデータは下表の通りである。控除額は支払額が上がるにつれて逓減する累進的な算式となっており、一定額を超えると控除額が一定値で固定される。
| 制度区分 | 年間支払保険料(枠ごと) | 所得税控除額の計算式 | 最大控除限度額 |
|---|---|---|---|
| 新制度 (2012年以降) | 20,000円以下 | 支払保険料の全額 | 各枠40,000円 (3枠合計で最大120,000円) |
| 20,001円 ~ 40,000円 | 支払保険料 × 1/2 + 10,000円 | ||
| 40,001円 ~ 80,000円 | 支払保険料 × 1/4 + 20,000円 | ||
| 80,001円以上 | 一律 40,000円 | ||
| 旧制度 (2011年以前) | 25,000円以下 | 支払保険料の全額 | 各枠50,000円 (2枠合計で最大100,000円) |
| 25,001円 ~ 50,000円 | 支払保険料 × 1/2 + 12,500円 | ||
| 50,001円 ~ 100,000円 | 支払保険料 × 1/4 + 25,000円 | ||
| 100,001円以上 | 一律 50,000円 |
この表から分かる通り、新制度では年間の支払保険料が80,001円以上に達した時点で控除額が上限の4万円に到達する。仮に年間20万円の医療保険料を支払っていたとしても、介護医療枠で控除されるのは4万円に限定される。一方で旧制度は年10万円以上の支払いで5万円の控除枠を使い切る仕組みとなっている。
一般に知られていない盲点とネットの誤解|妻名義の保険や特約の真実
保険料控除申告において、ネット上の誤った俗説や思い込みによって生じるトラブルは後を絶たない。とりわけ多くの相談が寄せられるのが、配偶者名義の保険契約に関する取り扱いだ。
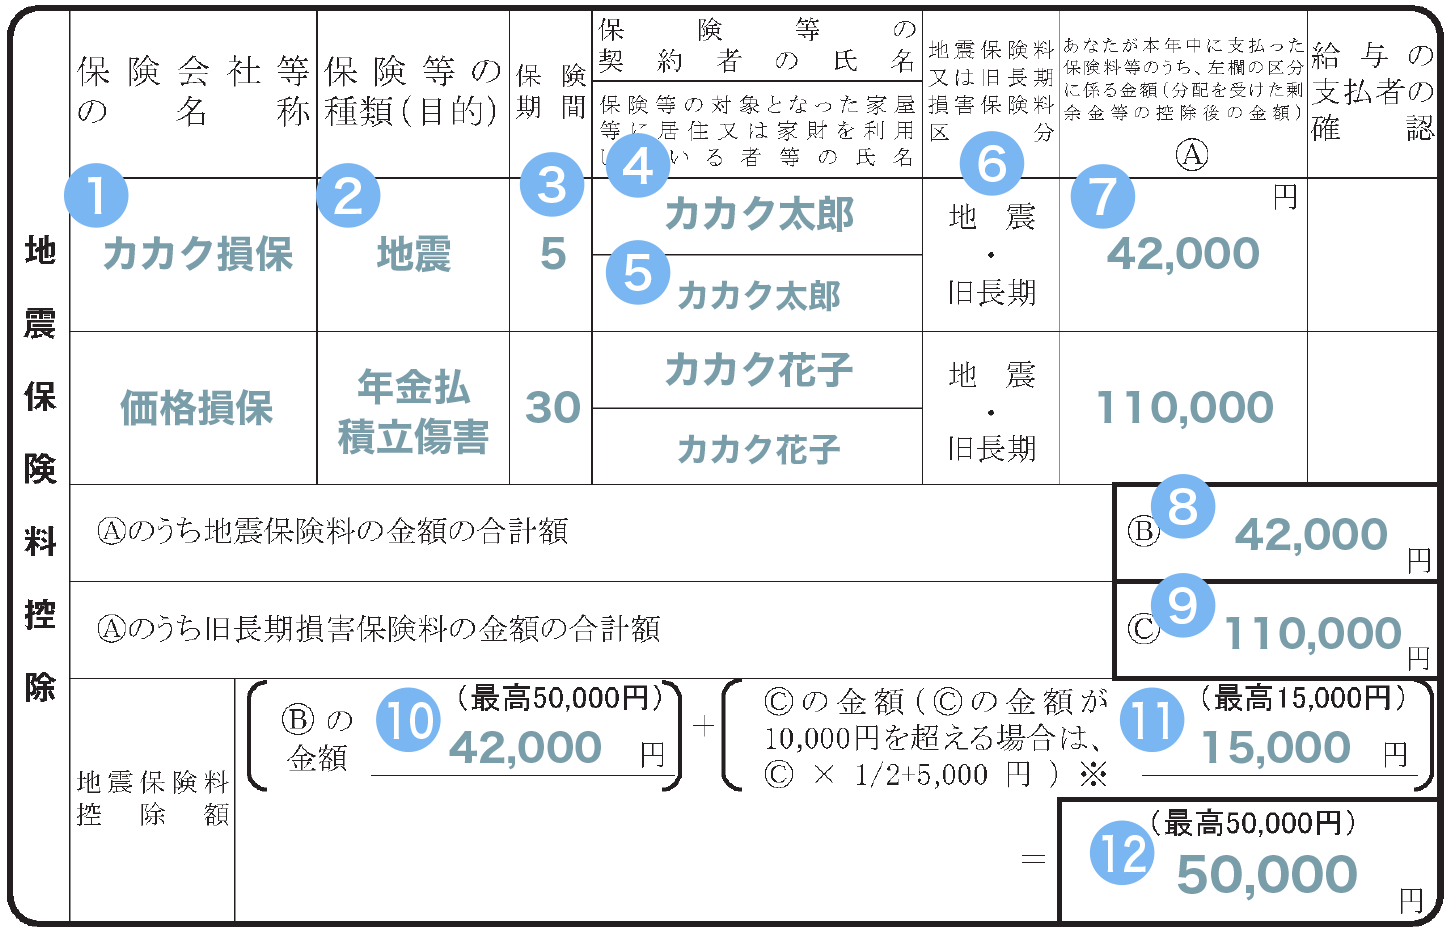
「妻名義で加入した保険は、夫の年末調整では控除できない」と誤認している人が多いが、これは明確な誤りである。年末調整妻名義の保険料控除対象理由は、所得税法第76条の規定に根拠がある。法律上、控除の適用要件は「契約者が誰であるか」ではなく、「保険料を実際に負担・支払っているのは誰か」および「受取人が本人または配偶者・親族であるか」で判定される。
したがって、妻が専業主婦やパートで夫の扶養に入っており、保険料が夫の銀行口座から引き落とされている場合、夫の保険料控除申告書に妻名義の契約を記載して控除を受けることが法的に正当に認められている。共働き世帯であっても、実質的に夫が家計から拠出している事実があれば夫側で申告可能だ。
もうひとつの決定的な落とし穴が、個人年金保険料税制適格特約控除を巡る勘違いである。民間の個人年金保険に加入しているからといって、無条件で「個人年金保険料控除」の枠が使えるわけではない。この枠を適用するには、契約時に以下の4要件を満たした「個人年金保険料税制適格特約」を付加している必要がある。
- 年金受取人が被保険者と同一で、かつ契約者本人またはその配偶者であること。
- 保険料払込期間が10年以上であること(一時払は不可)。
- 年金受取開始が原則60歳以降で、受取期間が10年以上の定期年金または終身年金であること。
- 年金受取開始までに解約返戻金の受取人が契約者であること。
この特約が付いていない個人年金保険(変額個人年金や一時払個人年金など)は、実質的に「一般生命保険料」の枠として処理される。すでに一般生命保険料の枠が死亡保険等で上限に達している場合、個人年金として払った保険料の控除枠が実質的にゼロとなってしまう現象が起きる。証明書の区分欄が「個人年金」になっているかを必ず確認されたい。
【実態検証】利用者の生の声と現場目線で見えたトラブルのリアル
年末調整の時期になると、SNSや社内チャットツールでは書類作成に追われる従業員と、不備の修正に追われる労務担当者双方から切実な声が上がる。
「毎年11月上旬になると『控除証明書が見当たらない』という問い合わせが殺到し、業務が完全にパンクする」と都内IT企業の労務責任者は現場の実情を明かす。控除証明書紛失時の再発行手順と経緯を把握していない従業員が多いためだ。現在、大手生命保険各社では契約者専用マイページからPDF形式での電子証明書即時再発行や、自動再発行受付サービスを整備している。しかし、郵送での再発行を依頼した場合は手元に届くまで1週間から10日前後を要し、会社の提出締切に間に合わなくなるケースが頻発している。
万が一、証明書の再発行が会社の提出期日に間に合わなかった場合でも、諦める必要はない。12月の給与計算に間に合わなくても、翌年1月の「再年調(再調整)」で会社に再提出して還付を受ける道が残されている。さらにそれも過ぎた場合は、翌年2月16日から3月15日の確定申告期間中に自身で確定申告書を税務署へ提出すれば、払いすぎた税金の還付を受けることが可能だ。
一方で、近年急速に進む年末調整電子申告マイナポータル連携の現在の状況にも課題が残る。マイナポータルと民間保険会社をAPI連携させることで、控除証明書データを一括取得し、控除申告書へ自動入力・データ送信するシステムを導入する企業が増加している。紙のハガキを探し出して手作業で転記する手間や添付漏れが劇的に削減される一方、現場からは「マイナンバーカードの署名用パスワードを忘れてロックされた」「保険会社側の連携設定が複雑で途中で挫折した」という利用者の戸惑いも報告されている。利便性を享受するためには、事前のアカウント設定と電子証明書の有効期限管理が前提となる。
【プロの結論】世帯全体で税負担を最小化する賢い申告基準
生命保険料控除を最大限に活かすためには、単に届いたハガキを機械的に書き写すだけでなく、世帯全体の税負担を俯瞰した最適配分を設計する視点が欠かせない。ここでは専門家の見地から、実践的な申告基準を提言する。
共働き世帯における「所得の傾斜配分」の法則
夫婦双方が給与所得を得ている共働き世帯の場合、控除証明書をどちらの勤務先で提出すべきかによって、最終的な節税効果に明確な差が生じる。生命保険料控除は「所得控除」であるため、課税所得が高く適用税率が高い方の配偶者に控除を集約させるのが鉄則だ。
例えば、夫の課税所得が500万円(所得税率20%)、妻の課税所得が200万円(所得税率10%)の世帯において、年間8万円の医療保険料(控除額4万円)を申告する場合を比較してみよう。妻側で申告すると所得税の還付額は4,000円(住民税と合わせ約8,000円)にとどまるが、夫側で申告すれば所得税還付額は8,000円(住民税と合わせ約12,000円)となり、世帯全体で手元に残る金額が確実に増加する。
申告に向いている人・見直しを検討すべき人の条件
控除枠の状況に応じて、現在加入している保険自体の費用対効果を客観的に見極める必要がある。
- 積極的に申告・活用すべき人:
- 新制度の3枠(一般・介護医療・個人年金)の支払額がそれぞれ年8万円前後に収まっており、上限12万円の枠を無駄なく使い切れている人。
- 課税所得が高く、所得控除による限界税率の恩恵が大きい会社員・公務員。
- 申告の優先順位が低く、見直しを検討すべき人:
- 単一の枠(例えば一般生命保険)だけで年間数十万円を払い込み、上限4万円(旧制度は5万円)を大幅に超過して枠を溢れさせている人。
- そもそも住宅ローン控除やふるさと納税等の適用により、所得税額がゼロ近くまで減額されている人(控除の恩恵が限定的となる)。
控除枠が余っているからといって不要な保険に加入するのは本末転倒だが、現在加入している保険がどの枠にどれだけ該当しているかを把握することは、家計防衛の健全な境界線を保つ第一歩となる。
【年末 調整 書き方 生命 保険】に関するよくある質問(FAQ)
Q1:妻名義の医療保険を夫の年末調整で申告しても税務署から否認されませんか?
A1:夫が実質的に保険料を負担していれば、否認されることはありません。所得税法基本通達において、生計を一にする配偶者や親族のために支払った保険料は、支払った本人の控除対象とすることが認められています。申告書の「契約者の氏名」欄には妻の氏名を、「続柄」欄には「妻」と記入し、支払者として申告してください。
Q2:控除証明書に「証明額」と「申告額」の2つが印刷されていますが、どちらを書くべきですか?
A2:年末調整では通常、12月まで保険契約を継続することを前提とするため、将来の見込額を含めた「申告額(ご申告額)」を記入します。証明額は証明書発行時点までの払込実績に過ぎないため、証明額を書いてしまうと控除枠が小さくなり還付金で損をすることになります。
Q3:控除証明書を紛失し、会社の提出締切日に間に合わない場合はどう対処すればよいですか?
A3:まずは保険会社のWebマイページ等で即時ダウンロードが可能か確認してください。間に合わない場合は、速やかに会社の労務担当者に相談し、翌年1月の再年調で処理してもらえるか確認します。会社での修正が締め切られた場合でも、翌年2月16日以降に自分で確定申告を行えば還付金を受け取ることができます。
Q4:電子申告(マイナポータル連携)を利用する場合、紙の控除証明書の原本提出は不要ですか?
A4:不要です。マイナポータル連携や保険会社から取得したXML形式の電子控除証明書データを会社の年末調整システム等にアップロードして申告した場合、原本の紙ハガキを会社へ提出・保管する必要はありません。税務署の検査においても電子データが正式な証明資料として認められます。
まとめ:2026年の年末調整をスムーズに終えるための実務チェックリスト
年末調整における生命保険料控除の手続は、一見すると数字の羅列で難解に見えるが、その構造は「新旧制度の判定」「3つの枠への分類」「申告額に基づく上限計算」という3つのステップに集約される。制度の基本原則を理解していれば、迷うことなく正しく書類を仕上げることが可能だ。
本年の手続きを確実に完了させるため、以下の最終チェックリストを照合してほしい。
- 手元の控除証明書に記載された区分が「新制度」か「旧制度」かを確認したか。
- 記入した金額は「証明額」ではなく、12月払込見込を含む「申告額」になっているか。
- 一般・介護医療・個人年金の各区分を申告書の正しい記入欄に転記したか。
- 配偶者名義の契約で申告する場合、自身が実質的な支払者となっているか。
- 個人年金保険を申告する場合、税制適格特約が付加されているか。
- 紙申告の場合、証明書の原本(ハガキ等)を用紙の裏面等に確実に添付したか。
年末調整は、国が給与所得者に認めた最も身近で確実な還付申告の機会である。書類の提出期日を守り、正確な実務知識をもって手続きを完了させることが、確実な節税と家計の防衛につながる。 (出典: 年末 調整 書き方 生命 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。