楽天証券の入金方法徹底比較!手数料無料と最速反映の正解【2026】
新NISAの普及とともに個人投資家の裾野が劇的に広がった2026年現在、証券口座を開設した多くの初心者が真っ先に直面するのが「どの入金ルートを選ぶべきか」という現実的な壁です。楽天証券には多彩な資金移動手段が用意されている反面、仕様や連携設定の仕組みを正確に把握していないと、無駄な振込手数料を支払ってしまったり、相場の急変時に資金が即座に反映されず投資機会を逃したりする手痛い損失を招きかねません。
ネット上には断片的な情報が溢れ、「リアルタイム入金とマネーブリッジは何が違うのか」「なぜか入金が反映されない」といった困惑の声も後を絶ちません。本稿では、大手金融機関の動向を長年追ってきた記者視点とFP・金融実務家の最新知見に基づき、楽天証券におけるすべての入金経路を徹底検証します。手数料を1円もかけず、かつ最も効率的に資金を移動させるための最適解を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天証券の入金は「マネーブリッジ(自動入出金・スイープ)」または「提携金融機関のリアルタイム入金」を使えば入金手数料は完全無料かつ即時反映される。
- 要点2:銀行窓口や通常ATMからの振込入金は振込手数料が自己負担となる上、反映にタイムラグが生じるため、知らずに使うと明確な経済的損失につながる。
- 要点3:画面の「ショップへ戻る」ボタン押し忘れによる未反映トラブルや、本人名義以外の口座からの入金エラーが頻発しており、操作手順の厳守が必須である。
【2026年最新比較】マネーブリッジとリアルタイム入金の違いと決定的な落とし穴
楽天証券で投資をスタートするにあたり、最も多くの人が迷うのが「マネーブリッジによる自動入出金(スイープ)」と「提携金融機関ネットバンキング入金(リアルタイム入金)」の使い分けです。編集部が公式発表資料および各種検証データを精査した結果、両者には利便性や反映スピードの面で明確な設計思想の違いが存在することが判明しました。
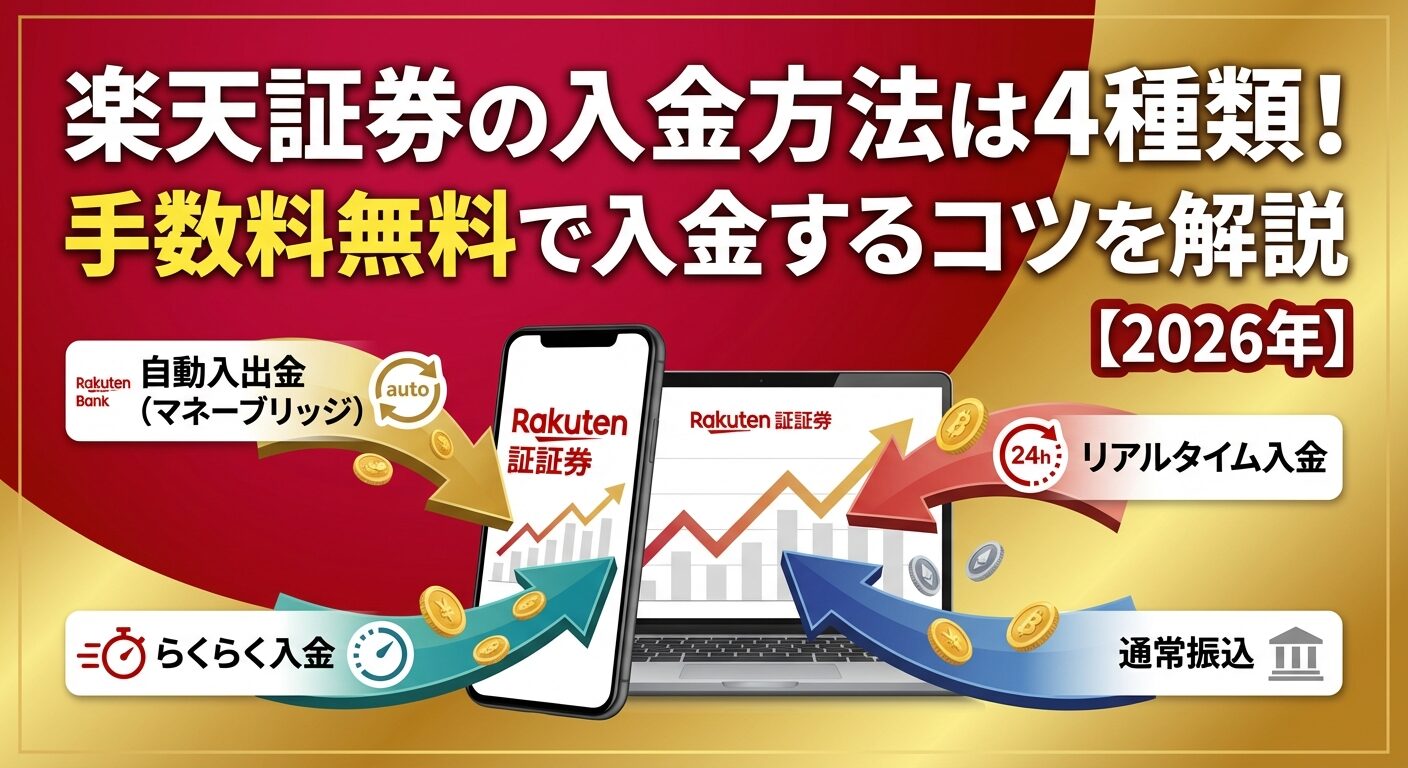
楽天証券の入金手数料が無料となる主要な入金手段と、初心者が陥りがちな通常振込のスペックを以下の比較表にまとめました。
| 入金方法 | 手数料 | 反映時間(土日祝日含む) | 編集部の見解・評価 |
|---|---|---|---|
| マネーブリッジ(自動入出金・スイープ) | 無料(楽天証券負担) | 即時(買い注文時に自動充当) | 楽天銀行保有者なら文句なしの最善手。優遇金利メリットも極めて大きい。 |
| らくらく入金(手動操作) | 無料(楽天証券負担) | 即時(メンテ時間を除く) | 楽天証券の画面上で完結。ネットバンキングへの別ログインが不要で利便性抜群。 |
| 提携金融機関 リアルタイム入金 | 無料(楽天証券負担) | 即時(24時間・土日祝対応) | 三井住友・三菱UFJ・みずほ・ゆうちょ・住信SBI等の口座を活用したい層に最適。 |
| 通常振込(振込先指定口座宛) | 有料(利用者自己負担:110〜440円程度) | 30分〜数時間(夜間・休日は翌営業日) | コストと手間の両面で絶対におすすめできない悪手。緊急避難時のみ。 |
結論から述べれば、日常的に楽天銀行を利用している投資家にとって、楽天証券 マネーブリッジ設定を完了させた上で自動入出金(スイープ)を活用するルートが最も合理的です。注文を出した瞬間に楽天銀行の預金残高から必要額だけが自動で充当されるため、事前に入金手続きを行う手間すら発生しません。
一方で、メガバンクや他社ネット銀行を主口座にしている読者が無理に資金を移動させる必要はありません。楽天証券が提供する提携金融機関 ネットバンキング入金(リアルタイム入金)を経由すれば、振込手数料は楽天証券側が全額負担し、平日のみならず土日祝日でも即時反映されます。しかし、このリアルタイム入金には後述する「画面遷移の罠」が潜んでおり、毎年多くのユーザーが資金未反映のアクシデントに直面しています。

【実態検証】「入金が反映されない!」利用者の生の声と現場目線で見えたトラブルの真相
「入金ボタンを押したのに買付可能額が増えない」「銀行口座からはお金が引き落とされているのに証券口座に反映されない」——。SNSや投資コミュニティを調査すると、夜間や相場急変時にこうした悲鳴が頻繁に投稿されています。編集部が楽天証券のサポート情報や利用者からの相談事例を徹底検証したところ、入金が反映されない理由は特定の操作ミスと仕様の勘違いに集中していることが浮き彫りになりました。
ネットバンキングを活用したリアルタイム入金において、最も多発しているのが「加盟店(楽天証券)の画面に戻る前にブラウザを閉じてしまう」という致命的なミスです。提携銀行の画面で送金手続きを完了させた後、必ず銀行画面内の「加盟店へ戻る」「ショップサイトへ戻る」といったリンクボタンをクリックして楽天証券の完了画面まで遷移させなければなりません。この導線を途中で遮断してしまうと、データ連携が正常に終了せず、システムによる即時反映が保留扱いとなってしまいます。
万が一このエラーを起こした場合でも、利用者の資金が消失するわけではありません。ただし、銀行側のデータ突合が行われる翌営業日(あるいはシステム再処理のタイミング)まで反映が先送りされるため、その日の取引チャンスを逃す決定的な打撃となり得ます。
もう一つの重大な盲点が「名義相違による入金ロック」です。金融犯罪防止およびマネー・ローンダリング対策を定めた関連法規に基づき、楽天証券口座では「証券総合口座と同一名義の銀行口座」からの入金しか受け付けていません。配偶者や子どもの名義、親名義の銀行口座から入金処理を行うと、即座にトランザクションが弾かれるか、最悪の場合は口座調査のため一時的に入出金が制限されます。「家族のお金をまとめて運用しようとした」という善意の行動であっても、システム上は重大なコンプライアンス違反とみなされる現実を肝に銘じる必要があります。
一般に知られていない盲点とネットの誤解|「通常振込」で知らぬ間に損するカラクリ
初心者が最も無駄なコストを垂れ流してしまう盲点が、マイページで案内されている「振込先口座」への通常振込です。楽天証券に口座を開設すると、顧客ごとに「楽天銀行」「三井住友銀行」「みずほ銀行」などの専用振込先口座が割り振られます。この楽天証券 振込先口座 確認方法自体は会員専用サイトの「入出金」メニューから容易に確認できるため、ネットバンキングに不慣れな利用者が「ここに銀行ATMや窓口から現金を振り込めばいいのか」と誤認してしまうケースが後を絶ちません。
ここに大きな落とし穴が存在します。この専用口座宛てに一般的な銀行振込を行うと、振込手数料はすべて顧客側の自己負担となります。1回あたり数百円の手数料であっても、毎月コツコツ積み立てる個人投資家にとって、年利換算で資産形成の利回りを著しく圧迫する致命的な損失です。さらに、平日夜間や土日祝日の入金反映時間に関しても、金融機関のモアタイムシステム稼働状況に依存し、証券側の着金照合作業が入るため、リアルタイム入金のような即時性は担保されません。
ネット上の口コミで「楽天証券はお金を入れるだけで手数料を取られた」と不満を書き込んでいる層のほぼ100%が、この通常振込を使ってしまったケースです。画面上の「リアルタイム入金」または「らくらく入金」を経由する限り、楽天証券 入金手数料 無料の恩恵を確実に享受できます。振込先口座への直接送金は、ネットバンキングの契約がどうしても結べないなどの特殊な例外を除き、2026年の資産形成において選択肢から完全に除外すべき前時代的な手段です。
【2026年最新】投信積立の最適解|楽天カードクレジット決済と楽天キャッシュの併用戦略
投資信託を定期的に買い付ける「積立投資」を目的とする場合、証券口座に現金を事前入金する必要性そのものが薄れつつあります。楽天証券の真骨頂は、現金を動かさずにポイント還元を最大化する決済スキームの存在にあります。
2026年現在、楽天証券で投信積立を行う投資家にとってのスタンダードは、楽天カード クレジット決済 入金と楽天キャッシュ 投信積立のハイブリッド活用です。
制度改定を経て定着した現行ルールにおいて、それぞれの枠組みは以下の特徴を持っています。
- 楽天カードクレジット決済:毎月最大10万円までの投信積立に対応。購入金額に応じた楽天ポイントが付与され、事前の証券口座残高は不要。カード利用枠から毎月自動で決済。
- 楽天キャッシュ決済:毎月最大5万円までの積立に対応。楽天カードから楽天キャッシュへオートチャージを行うことでポイントを多重獲得しつつ、証券口座へ現金を入れることなく全自動で積立が完結。
この2つの枠を併用することで、毎月合計15万円分の投信積立を、現金の入金作業を一切行わずに完全自動化することが可能です。銀行口座から証券口座へ資金を移す手間から完全に解放されるだけでなく、獲得したポイントを再投資に回すことで、複利効果をさらに高める好循環が生まれます。個別株やETFの機動的な売買には「マネーブリッジ」、長期のコア資産形成には「カード&キャッシュ決済」という明確な役割分担を行うことこそが、2026年における最も賢明な資産防衛戦略です。
【プロの結論】行動経済学と資金管理から導く「おすすめできる人・慎重になるべき人」の判断基準
行動経済学の観点から見ると、投資における「入金のしやすさ」は諸刃の剣です。マネーブリッジの自動入出金機能は、入金の手間を極限までゼロにする素晴らしい利便性を持つ反面、心理的摩擦(フリクション)を消失させることで「投資資金と生活防衛資金の境界線」を曖昧にしてしまう構造的リスクを内包しています。
楽天銀行に預けてある日常の生活費や緊急予備資金までが、証券側の画面で「買付余力」としてそのまま表示されてしまうため、相場の過熱時に自己の許容度を超えた過剰なポジションを取り、暴落局面で生活基盤ごと揺るがされる投資家が後を絶ちません。健全な金融規律を保つためには、個々のパーソナリティに合わせた明確な選択基準が必要です。
【マネーブリッジ・自動入出金を即座に導入すべき人】 日頃から楽天経済圏を活用しており、預金口座と証券口座の総資産を冷静に把握できる人。楽天銀行の優遇金利(※2026年9月1日時点・マネーブリッジ申込により普通預金金利が年0.48%に優遇される枠組みなど)を余すことなく享受し、1円単位で利回りを最大化したい合理主義者に向いています。
【提携金融機関リアルタイム入金または手動管理に留めるべき人】 「手元に使える資金があると、ついつい衝動的に追加投資してしまう」という自覚がある人、あるいは生活資金と投資資金の銀行口座を物理的に峻別しておきたい人です。このタイプの投資家は、あえてマネーブリッジのスイープ機能を「自動入金なし」に設定するか、メガバンクからのリアルタイム入金を使って「今月投資に回す分だけ」を手動で移す心理的バウンダリー(境界線)を設ける方が、長期的な資産防衛において遥かに安全な結果をもたらします。
【楽天証券の入金方法】に関するよくある質問(FAQ)
Q1:土日や祝日、夜間にリアルタイム入金を行った場合、いつ買付余力に反映されますか?
A1:提携金融機関のリアルタイム入金およびマネーブリッジのらくらく入金は、土日祝日や夜間であっても原則として即時反映されます。ただし、各金融機関の定期メンテナンス時間帯(日曜深夜から月曜早朝など)や、楽天証券の日次システムメンテナンス時間(毎営業日夕方など)は入金処理が制限されるため、事前のスケジュール確認が推奨されます。
Q2:楽天銀行を持っていなくても、楽天証券を使うメリットはありますか?
A2:十分にあります。三井住友銀行、三菱UFJ銀行、みずほ銀行、ゆうちょ銀行、住信SBIネット銀行、PayPay銀行など、主要な金融機関のネットバンキング口座があれば、手数料完全無料のリアルタイム入金が利用可能です。入金スピードや取引の快適性に差はありませんので、無理に楽天銀行を開設しなくても問題なく資産運用を継続できます。
Q3:リアルタイム入金で銀行口座から引き落とされたのに証券口座に反映されません。お金は消えてしまったのですか?
A3:資金が消失することは絶対にありません。送金手続きの最後に「加盟店画面へ戻る」ボタンを押さずに画面を閉じた場合、自動連携が保留状態になっています。多くの場合、翌営業日の午前中までに金融機関と楽天証券の間で突合処理が行われ、口座に反映されるか銀行口座へ返金されます。お急ぎの場合は、振込受付番号を控えた上で楽天証券のカスタマーサービスへ問い合わせることで対応がスムーズになります。

まとめ:今後の動向と失敗しないための判断基準
楽天証券における入金手法の選択は、単なる資金移動の作業ではなく、長期的な運用パフォーマンスと資産管理の規律を決定づける重要な基盤です。手数料を無駄に支払う通常振込を完全に排除し、即時反映される「マネーブリッジ」や「リアルタイム入金」を正しくセットアップすることが、投資家としての必須条件と言えます。
さらに、積立投資を軸に据えるのであれば、楽天カードクレジット決済や楽天キャッシュを駆使したキャッシュレス自動積立への移行が最もスマートな選択肢となります。自身の投資スタイルが「機動的なアクティブ売買」なのか「規律を重んじる積立投資」なのかを見極め、システムに踊らされることなく、最もストレスフリーで経済合理性の高い入金導線を確立してください。 (出典: 楽天 証券 入金 方法(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。